Gestione resi editoriali ai fini IVA: guida pratica
Come gestire i resi editoriali ai fini IVA: regime monofase art. 74, note di variazione, documenti e contabilizzazione. Guida pratica per librerie.
Ultimo aggiornamento: 12 ottobre 2026
Gestione resi editoriali ai fini IVA: cosa cambia nella pratica
La gestione resi editoriali ai fini IVA guida pratica è il nodo che manda in tilt più librerie di quanto si immagini: nel regime speciale dell'editoria il reso non è una normale rettifica di fattura, ma un movimento che tocca aliquota, base imponibile e soggetto che versa l'imposta.
Fissiamo il punto che quasi tutte le guide sbagliano: chi vende al pubblico non versa l'IVA, la versa chi produce o importa. Senza questo passaggio chiaro, ogni registrazione sul reso parte dal presupposto errato.
Punto Chiave Nel regime monofase l'IVA è assolta una sola volta, a monte, dall'editore. Libreria e distributore non liquidano l'imposta sulla cessione al pubblico: per questo il reso si gestisce con documenti, non con nuove liquidazioni.Regime IVA monofase editoria art. 74: chi versa l'imposta e su cosa
Il regime IVA monofase editoria art. 74 concentra l'imposta in un unico punto della filiera: l'editore, o chi importa i prodotti editoriali, versa l'IVA una volta sola.
Questo cambia la gestione dei resi: se la libreria non ha mai versato IVA sulla vendita, il reso al cliente finale non genera rettifiche d'imposta.
La disciplina dell'editoria e delle aliquote agevolate è il riferimento da consultare per l'inquadramento aggiornato, perché le regole di applicazione restano soggette a chiarimenti ufficiali.
Ambito di applicazione: libri, quotidiani, periodici e prodotti editoriali elettronici
L'ambito copre libri, quotidiani, periodici e prodotti editoriali elettronici, purché rispettino i requisiti di legge. Non conta il supporto fisico: conta la natura editoriale del prodotto.
Rientrano tipicamente:
- Libri e pubblicazioni con codice ISBN
- Quotidiani e periodici, anche in abbonamento
- Prodotti editoriali elettronici, se assimilabili alle pubblicazioni tradizionali
Fuori dall'ambito restano i prodotti senza carattere editoriale, anche se venduti in libreria: un quaderno, un gioco o un articolo di cartoleria seguono il regime ordinario.
Aliquota del 4% e base imponibile nella cessione al pubblico
L'aliquota ridotta del 4% si applica ai prodotti editoriali nel regime speciale, e la base imponibile si determina sul prezzo di copertina al netto delle rese. È qui che il reso smette di essere una formalità.
Il prezzo di copertina è il riferimento contrattuale e fiscale: quando una copia viene resa, la base imponibile si riduce e il documento di reso deve rendere tracciabile quella riduzione.
Attenzione L'errore più costoso è registrare il reso come una nuova vendita negativa senza collegarlo alla cessione originaria. Il risultato: base imponibile gonfiata, riconciliazione impossibile e contestazioni in fase di controllo.Nota di variazione IVA per reso libri: quando emetterla e come compilarla
La nota di variazione IVA per reso libri va emessa quando il reso modifica una cessione già documentata con fattura: rettifica l'operazione originaria, non ne crea una nuova.
La nota di variazione è il documento che rettifica una fattura già emessa quando l'operazione viene meno, in tutto o in parte, per effetto di un reso.
Come si compila, in pratica:
- Richiama la fattura originaria: numero, data e importo
- Indica la causale del reso in modo esplicito
- Riporta quantità e descrizione delle copie rese
- Espone la rettifica di base imponibile e imposta
- Collega il documento al DDT di reso o alla distinta di resa
Attenzione: se la libreria non ha mai applicato l'IVA sulla vendita al pubblico, la nota di variazione non serve a "recuperare" un'imposta non versata, ma ad allineare i documenti tra chi ha assolto l'imposta e chi no.
Documenti per reso libri al distributore: DDT, fattura e riconciliazione
I documenti per reso libri al distributore sono tre, e devono parlare tra loro: DDT, fattura e prospetto di riconciliazione. Senza questo triangolo, il reso diventa un buco nero contabile.
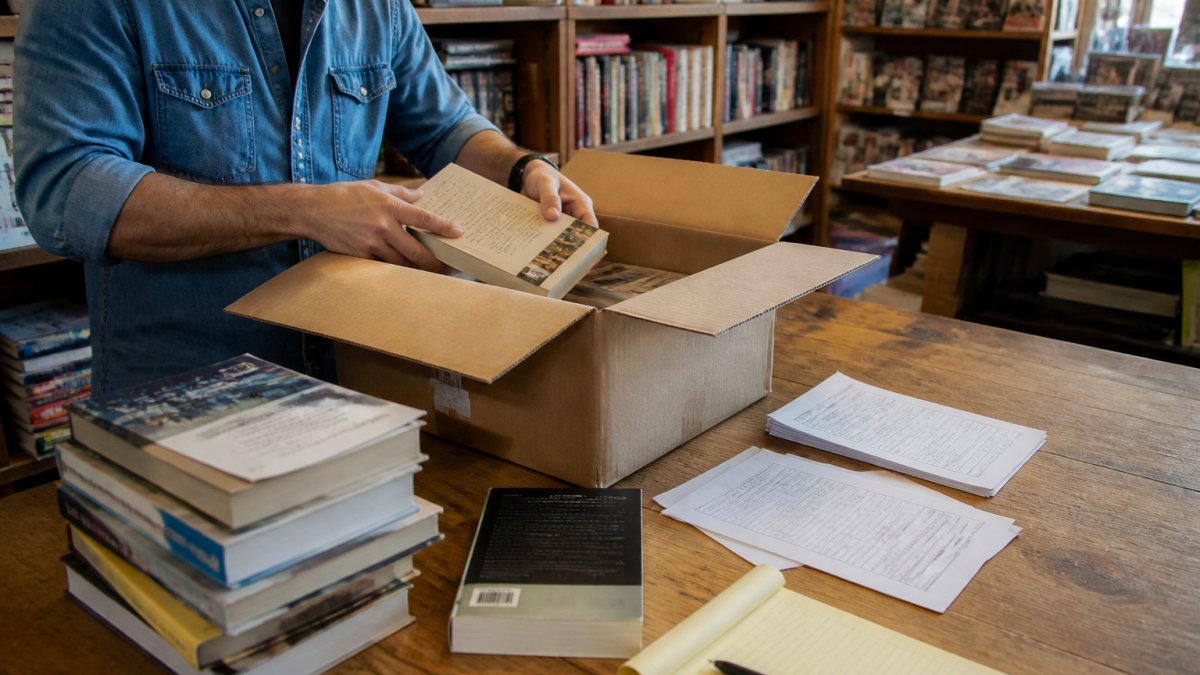 Libraio organizza resi editoriali con DDT e fatture per la corretta gestione resi editoriali ai fini iva guida pratica
Il DDT accompagna le copie rese e ne certifica quantità e destinazione; la fattura o nota di variazione riflette l'effetto economico; la riconciliazione confronta copie vendute e rese per chiudere il conto.
| Documento | Funzione | Chi lo emette | Cosa deve contenere |
|---|---|---|---|
| DDT di reso | Traccia il movimento fisico | Libreria o distributore | Quantità, titoli, causale, data |
| Fattura o nota di variazione | Rettifica l'operazione | Chi ha emesso la fattura originaria | Riferimento fattura, base imponibile, imposta |
| Prospetto di riconciliazione | Chiude il conto deposito | Distributore | Copie vendute, copie rese, saldo |
La guida dell'Agenzia delle Entrate sulla fatturazione elettronica resta il riferimento per la corretta emissione e conservazione dei documenti.
Conto deposito e copie rese: chi è tenuto a cosa
Il conto deposito è il modello in cui il distributore lascia le copie alla libreria senza trasferirne subito la proprietà: la libreria rendiconta le vendite e restituisce l'invenduto.
In questo schema gli obblighi si dividono così:
- Il distributore fornisce le copie e tiene il conto delle giacenze
- La libreria registra le vendite e segnala le rese
- Il reso chiude il ciclo del conto deposito per le copie non vendute
Contabilizzazione resi editoriali: esempi numerici e registrazioni
La contabilizzazione resi editoriali cambia a seconda del percorso e del soggetto che ha assolto l'imposta: un reso da cliente finale e una resa al distributore non si registrano allo stesso modo, e confonderli è la causa più comune di registri disallineati. Seguono due esempi numerici con base imponibile, IVA al 4% e scritture.
Esempio 1, Resa al distributore con nota di variazione
Una libreria riceve dal distributore una fattura per 100 copie di un titolo con prezzo di copertina di 20,00 euro.
- Quantità fatturata: 100 copie
- Prezzo di copertina: 20,00 euro
- Base imponibile fattura originaria: 100 × 20,00 = 2.000,00 euro
A fine stagione la libreria rende 30 copie invendute. Il DDT di reso accompagna fisicamente le copie; la nota di variazione rettifica la fattura originaria.
- Copie rese: 30
- Rettifica base imponibile: 30 × 20,00 = 600,00 euro
- Rettifica IVA 4%: 600,00 × 4% = 24,00 euro
Scritture tipiche (partita doppia semplificata):
| Conto | Dare | Avere |
|---|---|---|
| Debiti verso distributore | 624,00 | |
| Resi su acquisti (rettifica ricavo/acquisto) | 600,00 | |
| IVA a credito (rettifica) | 24,00 |
La nota di variazione deve richiamare numero e data della fattura originaria, indicare la causale "reso invenduto" e riportare quantità, descrizione e rettifica di base imponibile e imposta: senza questo collegamento la riconciliazione non chiude.
Esempio 2, Reso da cliente finale in libreria
Il cliente finale restituisce 2 copie dello stesso titolo, acquistate a 20,00 euro di copertina. La libreria non ha versato IVA sulla vendita al pubblico, perché nel regime monofase l'imposta è assolta a monte dall'editore o da chi importa.
- Copie rese: 2
- Prezzo di copertina: 20,00 euro
- Riduzione ricavo: 2 × 20,00 = 40,00 euro
Scritture tipiche:
| Conto | Dare | Avere |
|---|---|---|
| Resi su vendite | 40,00 | |
| Cassa / banca | 40,00 | |
| Merci a magazzino | 40,00 | |
| Costo del venduto (rettifica) | 40,00 |
Qui non c'è nota di variazione IVA, perché la libreria non ha applicato imposta: serve uno scontrino o ricevuta di reso che documenti la restituzione e il rientro a magazzino.
Tabella riepilogativa dei due percorsi
| Percorso | Copie | Base imponibile rettificata | IVA 4% rettificata | Documento chiave |
|---|---|---|---|---|
| Resa al distributore | 30 | 600,00 euro | 24,00 euro | DDT di reso + nota di variazione |
| Reso da cliente finale | 2 | 40,00 euro (ricavo) | 0,00 euro | Scontrino o ricevuta di reso |
Regola operativa per non sbagliare scrittura
Prima di registrare qualsiasi reso, chiediti chi ha versato l'imposta su quella cessione: se l'ha versata l'editore o il distributore a monte, la rettifica passa da una nota di variazione e tocca base imponibile e IVA; se la libreria non ha applicato l'imposta, il reso è solo una riduzione di ricavo con rientro a magazzino.
Consiglio Pro Tieni un foglio di riconciliazione per titolo con tre colonne: copie fatturate, copie vendute, copie rese. La differenza tra fatturato e venduto/reso è la giacenza del conto deposito. Aggiornalo a ogni resa, non a fine stagione.La guida dell'Agenzia delle Entrate sulla fatturazione elettronica e le note di variazione resta il riferimento per la corretta emissione e conservazione dei documenti.
Scadenze, registri e controlli interni sui resi
Le scadenze e i controlli interni sui resi vanno costruiti a calendario: la liquidazione IVA periodica impone conti dei resi già chiusi prima di ogni scadenza, e la riconciliazione tra copie fatturate, vendute e rese tiene insieme documenti, registri e giacenze.
Calendario operativo dei resi
| Momento | Cosa fare | Documento/registro |
|---|---|---|
| Settimanale | Registrare i DDT di reso ricevuti o emessi | Registro DDT / prima nota |
| Mensile | Riconciliare copie vendute e copie rese per titolo | Prospetto di riconciliazione |
| Mensile | Verificare che ogni DDT di reso abbia la nota di variazione collegata | Registro note di variazione |
| Trimestrale | Controllare il conto deposito prima della liquidazione IVA | Estratto conto deposito |
| Annuale | Quadratura tra registri contabili e giacenze fisiche | Inventario di fine periodo |
Le scadenze IVA italiane cadono di norma il 16 del mese successivo per i mensili e il 16 del secondo mese successivo al trimestre per i trimestrali. Prima di ogni scadenza i resi del periodo devono essere registrati e riconciliati, altrimenti la liquidazione parte da basi imponibili non allineate.
Registri da tenere per i resi editoriali
- Registro dei DDT di reso, con data, titolo, quantità e causale
- Registro delle note di variazione, con riferimento alla fattura originaria
- Prospetto di riconciliazione per titolo: fatturato, venduto, reso, giacenza
Controlli di quadratura
Un presidio minimo che regge ai controlli:
- Riconciliazione mensile tra copie vendute e copie rese
- Verifica che ogni DDT di reso abbia il documento di rettifica collegato
- Controllo del conto deposito prima di ogni chiusura periodica
Indicatori di allarme
- Differenza tra copie fatturate e copie vendute/rese superiore al 5% per titolo
- DDT di reso senza nota di variazione collegata dopo 30 giorni
- Giacenze fisiche inferiori alle giacenze contabili
La normativa e chiarimenti ufficiali in materia fiscale va consultata per gli aggiornamenti, perché le regole di detrazione e rettifica possono essere precisate nel tempo.
Errori frequenti e casi particolari nella gestione dei resi
Gli errori frequenti nella gestione dei resi nascono quasi sempre da un fraintendimento del regime, non da distrazione.
Trattare il reso come una vendita. Il reso non è una cessione negativa: è una rettifica.
Dimenticare la detrazione dell'imposta assolta a monte. Chi ha assolto l'IVA a monte deve verificare che la rettifica sia coerente con l'imposta già versata.
Saltare la nota di variazione. Senza il documento di rettifica, la fattura originaria resta non allineata e la riconciliazione non chiude.
Conclusioni: un processo di reso che regge ai controlli
La difficoltà della gestione resi editoriali ai fini IVA guida pratica non sta nella singola registrazione, ma nel tenere allineati documenti, registri e giacenze lungo tutta la filiera.
Se gestisci una libreria indipendente e vuoi ridurre il tempo speso su queste riconciliazioni, Booklane offre una piattaforma cloud integrata per catalogo, vendite, magazzino e report, con supporto multi-aliquota per le transazioni italiane e report IVA affidabili.
Domande Frequenti
Come si gestiscono i resi editoriali ai fini IVA?
Nel regime speciale dell'editoria l'imposta è assolta dall'editore al momento della cessione al distributore o al rivenditore, con aliquota del 4%. Quando il prodotto torna indietro, il reso va documentato con nota di variazione emessa dall'editore, che rettifica la base imponibile e l'imposta già assolta. La libreria registra il rientro della merce e riconcilia le copie rese con il documento di trasporto. Il punto chiave è la coerenza tra copie fisiche, documenti e registrazioni contabili: ogni scostamento va motivato prima della liquidazione IVA del periodo.
Come funziona il regime IVA monofase per la vendita di libri?
Il regime monofase previsto dall'articolo 74 del DPR 633/1972 concentra l'imposta in un'unica fase: l'IVA del 4% viene assolta dall'editore sulla cessione al distributore o al rivenditore, mentre le cessioni successive non vengono documentate con fattura. Il libraio vende al pubblico senza applicare l'imposta, perché è già stata versata a monte. Questo semplifica la contabilità quotidiana, ma rende cruciale la gestione documentale dei resi: la rettifica passa sempre dall'editore, non dal punto vendita.
Quando un reso di libri richiede una nota di variazione?
La nota di variazione serve ogni volta che un'operazione già fatturata viene meno in tutto o in parte, come nel caso di copie rese entro i termini contrattuali o di invenduto rientrato al distributore. Va emessa dall'editore, che rettifica la base imponibile e l'imposta assolta. In pratica si emette quando il reso è definitivo e concordato, non alla semplice partenza della merce. La nota deve riportare il riferimento alla fattura originaria, il numero di copie rese e il prezzo di copertina applicato.
Quali documenti servono per registrare un reso editoriale?
Servono almeno tre elementi: il documento di trasporto che accompagna la merce in rientro, la nota di variazione emessa dall'editore e la registrazione contabile che collega i due. Nel caso di conto deposito, si aggiunge la rendicontazione periodica delle copie vendute e delle copie rese. La libreria deve conservare anche la comunicazione con il distributore che autorizza il reso, perché è quella che fissa i termini e la quantità accettata. Senza questo collegamento, la riconciliazione tra magazzino e contabilità non torna.
Come si contabilizza un reso di libri in libreria?
La libreria registra il rientro della merce stornando il costo del venduto o la rimanenza, a seconda che il reso riguardi copie già vendute o giacenze. In regime monofase non c'è IVA da rettificare in capo al libraio, perché l'imposta è assolta a monte dall'editore: la registrazione riguarda solo il valore della merce. Se il reso avviene su copie acquistate in regime ordinario, invece, si registra la nota di variazione con la relativa detrazione. La differenza tra i due casi è la fonte più comune di errore.
Come si trattano i resi nel regime speciale IVA dell'editoria?
Nel regime speciale l'imposta resta concentrata sull'editore, quindi il reso non genera un nuovo addebito ma una rettifica a monte. Il distributore e la libreria non applicano IVA sulla restituzione: gestiscono solo il flusso fisico e documentale. Questo significa che la nota di variazione è lo strumento con cui l'editore recupera l'imposta già versata sulle copie rientrate. Per il libraio l'attenzione va sulla tracciabilità: numero di copie, titolo, prezzo di copertina e data di rientro devono coincidere con quanto comunicato all'editore.
Qual è la differenza tra resa al distributore e reso da parte del cliente?
La resa al distributore riguarda l'invenduto e segue gli accordi commerciali tra libreria ed editore o distributore, con documenti di trasporto e note di variazione. Il reso da parte del cliente finale è invece un rapporto diretto tra libreria e consumatore, regolato dalle condizioni di vendita del punto vendita. Nel primo caso entrano in gioco il conto deposito e la rendicontazione periodica; nel secondo si emette uno storno o un rimborso. Confondere i due flussi porta a registrazioni sbagliate e a discrepanze nei registri IVA.
Join the waitlistProva Booklane nella tua libreria
Attiva la prova gratuita e gestisci catalogo, cassa e clienti in un unico ambiente.
Registrati gratis