7 errori contabilità libreria indipendente
Scopri i 7 errori di contabilità più comuni in una libreria indipendente e come evitarli per gestire meglio giacenze, IVA e flussi di cassa.
Indice
Ultimo aggiornamento: 4 ottobre 2026
Perché la contabilità di una libreria indipendente è diversa da quella di un negozio qualsiasi
La contabilità di una libreria indipendente non funziona come quella di un negozio qualsiasi: il libro è un prodotto a domanda incerta, con resi editoriali strutturali, magazzino che ruota lentamente e diritto d'autore da gestire.
In questa guida raccogliamo i sette errori più comuni nella contabilità libreria indipendente, ognuno con una causa precisa e una soluzione pratica.
Una nota di metodo: i libri non si contabilizzano come merce generica. Codice ATECO, regime IVA e trattamento dei resi cambiano le regole.
1. Confusione tra patrimonio personale e patrimonio aziendale
L'errore numero uno è mescolare i soldi del libraio con quelli della libreria: è la causa principale di bilanci inattendibili nelle librerie di piccole dimensioni.
Quando il conto personale paga un fornitore e l'incasso della cassa finisce nel portafoglio privato, il patrimonio aziendale diventa impossibile da ricostruire: non sai mai quanto guadagni davvero.
La soluzione è separare i conti dal primo giorno.
Attenzione Senza separazione dei conti, ogni verifica fiscale diventa un problema: non riesci a dimostrare quali movimenti riguardano l'attività e quali no.2. Mancata riconciliazione bancaria e di cassa
La riconciliazione bancaria confronta i movimenti registrati in contabilità con quelli reali su conto e cassa. Senza regolarità, gli errori si accumulano silenziosamente.
Molte librerie chiudono il mese senza confrontare estratti conto e scritture: il disallineamento cresce e a fine anno serve una settimana per sistemare tutto.
Perché gli incassi POS non quadrano mai con il registratore di cassa
Il problema più frequente riguarda i pagamenti elettronici. Il POS accredita con tempi diversi dal registratore di cassa, e le commissioni bancarie non vengono detratte automaticamente.
Il consiglio pratico: registra l'incasso POS lordo e la commissione come costo separato. Solo così la quadratura di cassa torna.
3. Errori nella registrazione delle transazioni e delle scritture contabili
La partita doppia richiede una doppia registrazione per ogni operazione. Nelle librerie l'errore tipico è registrare la vendita senza scaricare il magazzino, o l'acquisto senza aggiornare l'inventario.
Le scritture contabili devono riflettere la realtà, non solo il documento fiscale: se il magazzino non segue le vendite, il costo del venduto è sbagliato e il margine di profitto è finto.
Un piano dei conti ben costruito, con voci separate per libri nuovi, usati e articoli non librari, riduce drasticamente questi errori.
4. Gestione errata delle scadenze fiscali e degli adempimenti
Le scadenze fiscali non aspettano: IVA, acconti e dichiarazioni hanno date fisse, e saltarne una costa sanzioni. Il problema non è la singola scadenza, ma la mancanza di un calendario: chi gestisce la contabilità a mano scopre l'adempimento il giorno stesso.
Le scadenze che una libreria non può dimenticare
Il calendario fiscale di una libreria indipendente ruota intorno a pochi appuntamenti ricorrenti:
- Liquidazione IVA periodica: mensile o trimestrale, con versamento entro il giorno 16 del mese successivo al periodo di riferimento.
- Acconti delle imposte: a giugno e a novembre, calcolati sul reddito dell'anno precedente secondo il metodo storico o previsionale.
- Dichiarazione annuale dei redditi: entro i termini ordinari previsti per il modello Redditi, con eventuale saldo e primo acconto.
Le date cambiano ogni anno e dipendono dal regime fiscale: un calendario aggiornato, verificato sul sito dell'Agenzia delle Entrate, è lo strumento minimo per non arrivare impreparati.
IVA sui libri: l'aliquota agevolata che cambia la contabilità
La cessione di libri gode di un trattamento IVA agevolato, storicamente al 4%, valido anche per e-book e libri usati a determinate condizioni. Due le conseguenze pratiche:
- Il registratore di cassa o il software di cassa deve distinguere l'aliquota agevolata da quella ordinaria applicata agli articoli non librari (cartoleria, gadget, cancelleria).
- La liquidazione IVA va fatta per aliquota, non sul totale delle vendite, altrimenti il calcolo del debito o del credito è sbagliato.
Molte librerie registrano tutto allo stesso modo e scoprono l'errore solo in fase di liquidazione, quando il commercialista segnala la discrepanza.
Regime forfettario e fatturazione elettronica
Con il regime forfettario le scadenze cambiano: niente IVA sulle vendite, ma fatturazione elettronica verso soggetti con partita IVA e comunicazione telematica dei corrispettivi.
La fatturazione elettronica è obbligatoria verso partita IVA (scuole, enti, aziende che acquistano libri per formazione); le vendite al consumatore finale restano soggette a documento commerciale o scontrino elettronico, con trasmissione telematica dei corrispettivi giornalieri.
Il calendario fiscale come strumento operativo
La soluzione non è memorizzare le date, ma costruire un calendario fiscale annuale condiviso con il commercialista. Un software gestionale per librerie indipendenti che genera report IVA automatici per aliquota elimina gran parte del rischio, perché il dato è già pronto per la liquidazione.
Attenzione Dimenticare una scadenza non è solo una questione di sanzioni: se la liquidazione IVA è sbagliata per aliquota, l'errore si trascina per mesi e la correzione richiede una dichiarazione integrativa. Consiglio Pro Imposta un promemoria ricorrente per il giorno 10 di ogni mese: hai sei giorni per verificare i dati prima del versamento del 16. È un margine sufficiente per correggere eventuali discrepanze senza correre.5. Gestione giacenze di magazzino e rotazione libri fuori controllo
(/it/blog/gestione-contabile-libreria-vs-commercialista-esterno) conviene calcolarla per categoria (narrativa, saggistica, ragazzi, tascabili, manualistica): un titolo di catalogo a lenta rotazione può restare in giacenza per anni senza essere un errore, mentre un bestseller stagionale fermo da tre mesi è un problema.Il fondo di magazzino che non tiene conto dei resi editoriali
Il fondo di magazzino deve riflettere il valore reale, non il prezzo di copertina. Un errore frequente è valutare l'inventario senza considerare la possibilità di reso: il magazzino vale più del dovuto e il bilancio risulta ottimistico.
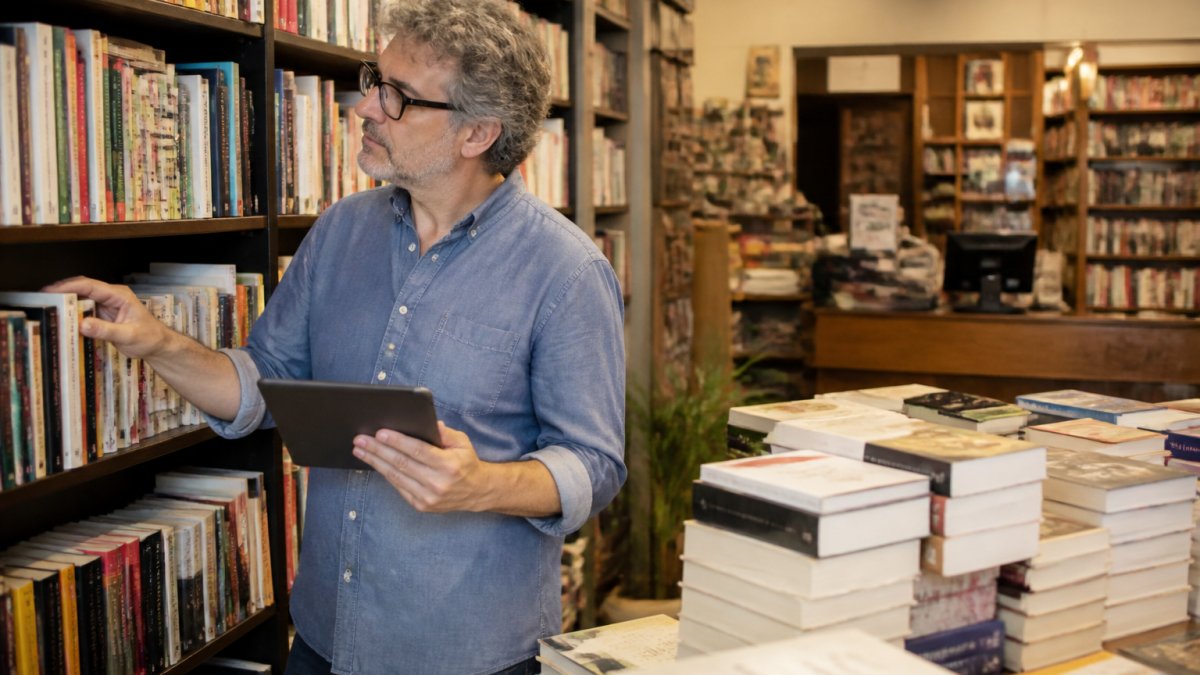 Libraio indipendente controlla le scorte con un tablet per la contabilità libreria tra gli scaffali pieni di libri.
La prassi corretta distingue tre componenti:
- Titoli a rotazione rapida: valutati al costo di acquisto, con rotazione calcolata mensilmente.
- Titoli a rotazione lenta: valutati al costo, ma con un fondo svalutazione che riflette la probabilità di non venderli.
- Titoli resi al distributore: scorporati dal magazzino nel momento in cui parte la procedura di reso, non quando arriva la nota di credito.
Sconti editore e prezzo di copertina: l'errore che falsa il margine
Un altro punto cieco è il trattamento degli sconti distributore: se acquisti a sconto e registri il costo al prezzo di copertina, il margine è gonfiato. Il costo del venduto deve partire dal prezzo netto effettivamente pagato. Lo stesso vale per le promozioni: uno sconto al pubblico del 15% su un titolo acquistato al 30% va calcolato sul netto, non sul lordo.
Consiglio Pro Tieni traccia separata dei resi per fornitore e delle condizioni di sconto negoziate. Dopo qualche mese vedi quali distributori restituiscono più spesso e quali applicano sconti migliori, e puoi negoziare condizioni più favorevoli o ridurre gli ordini su quei titoli.Inventario fisico e contabile: perché non coincidono mai
L'inventario fisico (conta a scaffale) e quello contabile (valore a sistema) non coincidono quasi mai per vendite non scaricate, resi non registrati, omaggi e copie saggio non contabilizzati, furti non rilevati. Un inventario fisico annuale con riconciliazione a sistema è l'unico modo per scoprire queste differenze prima che diventino un problema di bilancio.
Attenzione Un fondo di magazzino gonfiato non è solo un problema contabile: è liquidità immobilizzata che non puoi usare per acquistare i titoli che effettivamente vendono.6. Gestione resi editoriali e contabilità: l'errore che gonfia i ricavi
La gestione resi editoriali contabilità è l'errore che più gonfia i ricavi.
I resi editoriali sono strutturali nel settore librario. Un distributore può restituire una quota significativa dei volumi, e quei ricavi non sono mai stati tuoi.
La pratica corretta: registra il ricavo al netto dei resi attesi, oppure crea un fondo resi che copra la quota storica.
7. Incongruenze tra utile di bilancio e liquidità reale
Un utile di bilancio positivo non significa avere soldi in cassa: è la trappola che chiude più librerie di quanto si pensi.
Se hai investito in magazzino e hai crediti verso clienti o distributori, l'utile cresce ma la liquidità resta bassa: resoconto finanziario e conto economico raccontano due storie diverse, entrambe vere.
Sottovalutare il controllo di gestione e i flussi di cassa
Il controllo di gestione serve a leggere questa differenza: monitorare i flussi di cassa settimanalmente, non solo a fine anno, mostra quando il denaro entra ed esce davvero.
Uno strumento semplice è il rendiconto finanziario mensile, con incassi, pagamenti e saldo. Se il saldo scende mentre l'utile cresce, hai un problema di liquidità da risolvere subito.
Punto Chiave L'utile dice se l'attività è redditizia. La liquidità dice se puoi pagare i fornitori. Servono entrambi, ma la seconda tiene aperta la libreria.Riepilogo dei sette errori
| Errore | Segnale d'allarme | Rimedio pratico |
|---|---|---|
| Conti personali e aziendali mescolati | Non sai quanto guadagni | Conto dedicato e prelievi tracciati |
| Nessuna riconciliazione bancaria | Cassa che non quadra | Confronto settimanale estratti conto |
| Registrazioni incomplete | Margine di profitto finto | Piano dei conti per categoria |
| Scadenze fiscali dimenticate | Sanzioni amministrative | Calendario fiscale annuale |
| Giacenze fuori controllo | Capitale immobilizzato | Calcolo della rotazione libri |
| Resi editoriali non accantonati | Ricavi gonfiati | Fondo resi per fornitore |
| Utile senza liquidità | Non paghi i fornitori | Rendiconto finanziario mensile |
Domande frequenti
Come si contabilizzano i resi editoriali in una libreria?
I resi editoriali si registrano come rettifica del ricavo, non come nuovo costo. Se il distributore restituisce volumi già fatturati, emetti una nota di credito e riporti i libri in magazzino. Accantona un fondo resi basato sulla quota storica per non gonfiare i ricavi.
Qual è il codice ATECO corretto per una libreria indipendente?
Il codice ATECO per il commercio al dettaglio di libri rientra nel commercio al dettaglio specializzato. La scelta dipende dall'attività prevalente (libri nuovi, usati o mista) e va verificata con il commercialista, perché influisce su adempimenti e detraibilità.
Come si calcola la rotazione del magazzino libri?
La rotazione del magazzino si calcola dividendo il costo del venduto per il valore medio delle giacenze nel periodo: un valore basso indica libri fermi a lungo sugli scaffali. Per una libreria indipendente conviene calcolarla per categoria, non solo sul totale.
Perché l'utile di bilancio non corrisponde al denaro in cassa?
L'utile di bilancio misura la redditività, non la liquidità: magazzino, crediti e investimenti assorbono denaro senza ridurre l'utile. Per la liquidità reale serve un rendiconto finanziario con incassi e pagamenti effettivi del periodo.
Quali scadenze fiscali deve rispettare una libreria?
Le scadenze fiscali principali riguardano liquidazione IVA periodica, acconti delle imposte e dichiarazione annuale dei redditi.
Gestire la contabilità di una libreria indipendente senza errori richiede strumenti adatti al settore, non fogli di calcolo generici.
Con Booklane i report di vendita e IVA sono pronti per il commercialista, gli aggiornamenti di magazzino sono in tempo reale e gli avvisi di scorta bassa ti dicono cosa riordinare prima che manchi.
Domande Frequenti
Quali sono i principali obblighi contabili per una libreria indipendente?
Una libreria indipendente deve tenere le scritture contabili secondo il regime fiscale adottato (ordinario o semplificato), emettere i corrispettivi tramite registratore telematico, gestire le fatture elettroniche verso fornitori e professionisti attraverso lo SDI, conservare i documenti in modo tracciabile e rispettare le scadenze IVA e delle imposte dirette. La partita doppia e il piano dei conti devono riflettere anche le specificità del settore, come resi editoriali e giacenze di magazzino.
Come gestire correttamente la rotazione delle giacenze di magazzino in libreria?
La rotazione delle giacenze si controlla confrontando le vendite di un periodo con lo stock medio disponibile. In libreria è utile distinguere titoli a rotazione rapida (novità, bestseller) da titoli a rotazione lenta (catalogo, saggistica di nicchia). Un software gestionale per librerie indipendenti permette di monitorare in tempo reale quali titoli restano fermi sugli scaffali e di riordinare solo ciò che si vende davvero, riducendo il capitale immobilizzato in scorte invendute.
Come influisce la corretta gestione dell'IVA sulla marginalità della libreria?
I libri godono di un'aliquota IVA agevolata, ma la libreria vende anche articoli ad aliquota ordinaria (cartoleria, gadget, prodotti editoriali non librari). Se le aliquote vengono applicate in modo errato nel gestionale o nella cassa, l'IVA a debito risulta sbagliata e la marginalità reale del punto vendita diventa difficile da leggere. Una gestione multi-aliquota corretta è essenziale per distinguere il margine effettivo per categoria di prodotto.
Quali sono le sanzioni previste per errori nella tenuta dei libri contabili?
Le sanzioni amministrative per irregolarità nella tenuta dei libri contabili variano in base alla gravità e al tipo di errore, e possono essere applicate in caso di omessa o irregolare registrazione, ritardata presentazione delle dichiarazioni o mancata tracciabilità dei documenti. L'entità delle sanzioni è definita dalla normativa fiscale vigente e può essere ridotta in caso di ravvedimento operoso. Rivolgersi al proprio commercialista per valutare la posizione specifica è sempre la scelta più prudente.
È obbligatoria la tenuta dei registri contabili in formato digitale?
La fatturazione elettronica verso lo SDI e la conservazione digitale dei documenti sono ormai lo standard per la maggior parte delle imprese, comprese le librerie. I registri IVA e le scritture contabili possono essere tenuti in formato digitale se la procedura rispetta i requisiti di tracciabilità e conservazione a norma. Un software gestionale per librerie indipendenti con moduli fiscali aggiornati semplifica questo adempimento e riduce il rischio di errori nella gestione documentale.
Join the waitlistProva Booklane nella tua libreria
Attiva la prova gratuita e gestisci catalogo, cassa e clienti in un unico ambiente.
Registrati gratis