IVA su vendite libri 2026: guida operativa
IVA libri: IVA su vendite libri 2026: aliquota 4%, regime speciale, e-book, corrispettivi e dichiarazione. Guida operativa per librerie e editori.
Ultimo aggiornamento: 8 ottobre 2026
Aliquota IVA libri 2026: il 4% e il regime speciale
Gestire l'IVA libri nel 2026 significa partire da un dato fermo: ai libri si applica l'aliquota ridotta del 4%, non quella ordinaria del 22%. Questa guida di Booklane spiega come applicarla senza errori su vendite, e-book e corrispettivi.
La differenza tra 4% e 22% non è un dettaglio da commercialista. Sbagliarla significa pagare l'IVA sbagliata, emettere note di credito e rifare le registrazioni.
Quali prodotti editoriali rientrano nel 4%
Rientrano nel 4% i libri e gli altri prodotti editoriali veri, cioè quelli identificati da un codice ISBN o da una testata registrata. La logica è semplice: il legislatore agevola la lettura, non la carta.
Rientrano nell'aliquota ridotta:
- Libri cartacei, con o senza copertina rigida
- E-book e pubblicazioni elettroniche con ISBN
- Giornali, quotidiani e periodici
- Notiziari e dispacci di agenzia
- Supporti integrativi fisici venduti insieme al libro
L'Agenzia delle Entrate ha chiarito più volte che il formato non conta. Conta la natura editoriale del prodotto.
Esclusioni: cosa resta al 22%
Restano al 22% tutti i prodotti che sembrano editoriali ma non lo sono. È l'errore più comune che vediamo nelle librerie.
Restano al 22%:
- Agende, quaderni e cancelleria
- Libri senza ISBN, come le autoproduzioni non registrate
- Gadget, segnalibri e oggettistica
- Servizi di stampa e composizione tipografica
- Contenuti digitali senza codice ISBN
La composizione digitale o la messa a disposizione online di un testo senza ISBN è una prestazione di servizi, non una cessione di libro.
Attenzione Vendere un'antologia autoprodotta senza ISBN al 4% è un errore frequente. In sede di controllo, la differenza tra 4% e 22% va versata con sanzioni e interessi.IVA ebook 4%: quando si applica e quando no
L'IVA ebook 4% si applica quando l'e-book ha un codice ISBN e viene venduto come pubblicazione elettronica.
Il punto è dibattuto da anni, ma la sostanza operativa è questa:
| Prodotto | Codice ISBN | Aliquota |
|---|---|---|
| Libro cartaceo | Sì | 4% |
| E-book | Sì | 4% |
| PDF senza ISBN | No | 22% |
| Abbonamento a banca dati bibliografica | Variabile | 22% |
Un abbonamento a una rivista digitale con ISBN segue il 4%.
Per gli aspetti di inquadramento generale, la guida dell'Agenzia delle Entrate sulle aliquote IVA resta il riferimento da consultare prima di decidere.
Calcolo dell'IVA su un libro: esempi per autore, editore, libreria e marketplace
Il calcolo cambia a seconda di chi vende e di come è strutturata la filiera. Ecco una procedura passo passo, dal prezzo di copertina al versamento.
Scorporo dal prezzo al pubblico
Il prezzo di copertina è IVA inclusa. Per risalire all'imponibile si divide per 1,04:
- Prezzo al pubblico 20,00 euro → imponibile 20 / 1,04 = 19,23 euro → IVA 0,77 euro
- Prezzo al pubblico 15,00 euro → imponibile 15 / 1,04 = 14,42 euro → IVA 0,58 euro
- Prezzo al pubblico 9,90 euro → imponibile 9,90 / 1,04 = 9,52 euro → IVA 0,38 euro
Se il prezzo è IVA esclusa, si moltiplica per 1,04 per ottenere il totale.
Autore indipendente
Chi vende in regime forfettario non applica l'IVA in fattura e non la versa: il 4% resta un riferimento di prezzo al pubblico, non un debito d'imposta. Chi è in regime ordinario o semplificato, invece, applica il 4% sulla cessione. Su un libro venduto a 20 euro IVA inclusa, l'imponibile è 19,23 euro e l'IVA a debito 0,77 euro.
Editore
L'editore cede al rivenditore con uno sconto che nella prassi libraria si colloca tra il 30% e il 45% sul prezzo al pubblico. Su un prezzo di copertina di 20 euro con sconto 40%, il prezzo di cessione IVA esclusa è 20 × 0,60 / 1,04 = 11,54 euro.
L'editore versa l'IVA a debito sulle cessioni, detraendo quella a credito su carta, stampa, composizione e servizi editoriali acquistati.
Libreria
La libreria acquista a 12,00 euro (11,54 + 0,46 di IVA) e rivende a 20,00 euro IVA inclusa. L'IVA a debito è 0,77 euro, quella a credito 0,46 euro. La differenza da versare è 0,31 euro. Il margine lordo è 20,00 − 12,00 = 8,00 euro, su cui la libreria paga l'IVA solo sulla differenza tra debito e credito.
Marketplace
Il marketplace applica il 4% se il libro ha ISBN e il venditore è identificato come cedente. Sugli e-book senza ISBN applica il 22%. Se la piattaforma agisce come fornitore diretto, è lei a emettere il documento e a versare l'IVA; se agisce come intermediario, il documento resta in capo al venditore. Verifica sempre il ruolo contrattuale prima di mappare l'aliquota nel gestionale.
E-book e supporti misti
Un e-book con ISBN segue il 4%. Un PDF senza ISBN resta al 22%. Un cofanetto libro + CD con ISBN unico segue il 4% sull'intero; se il CD è venduto separatamente, segue il 22% come supporto autonomo.
Consiglio Pro Nel gestionale crea tre reparti distinti: 4% libri, 4% e-book con ISBN, 22% altro. Così il report per aliquota è già pronto per il commercialista.Vendita diretta, resi e note di credito
Sulla vendita diretta in libreria emetti scontrino o fattura con IVA al 4%. Sui resi emetti una nota di credito con la stessa aliquota dell'originale. Non cambiare aliquota al momento del reso: rompe la quadratura dei registri e genera scarti tra corrispettivi e dichiarazione.
Attenzione Se il reso avviene in un periodo d'imposta diverso, la nota di credito va registrata nel periodo di emissione, non in quello della vendita originale. La quadratura IVA segue la data del documento, non quella dello scontrino madre.Registrazione corrispettivi libreria: dallo scontrino al registro
La registrazione corrispettivi libreria parte dallo scontrino e finisce nel registro dei corrispettivi. Ogni vendita al dettaglio va registrata con l'aliquota corretta, separando il 4% dal 22%.
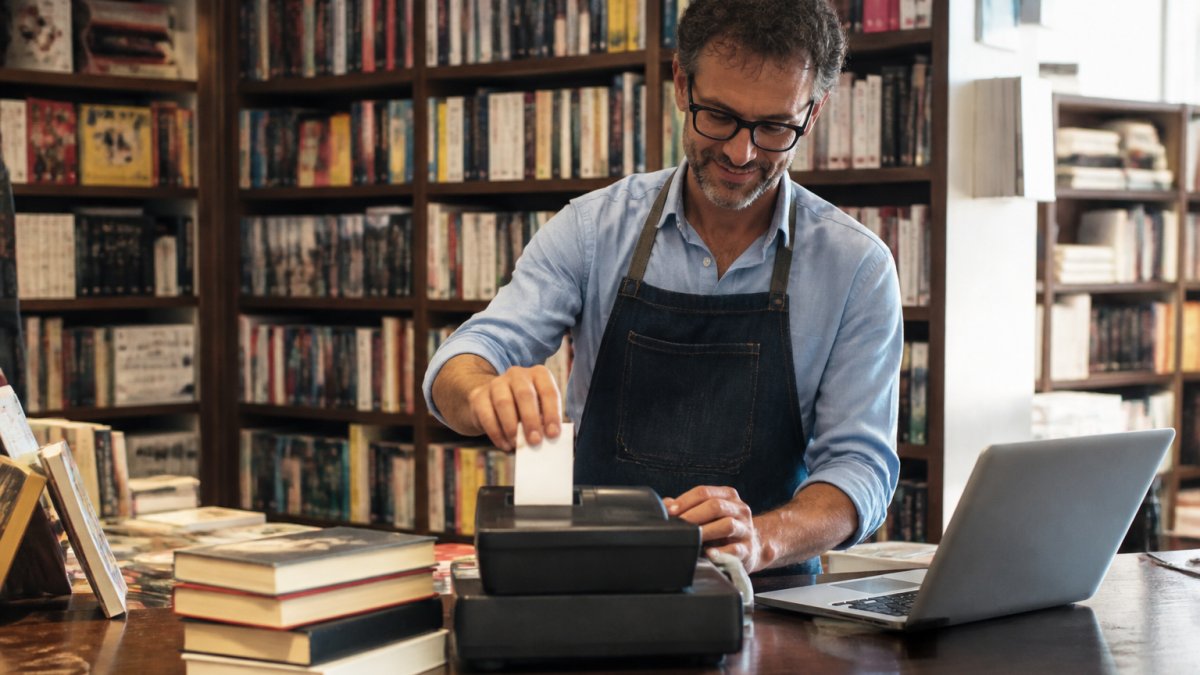 Libraio registra lo scontrino nel gestionale per il calcolo dell'IVA libri in una libreria indipendente
Il registratore di cassa telematico trasmette i dati all'Agenzia delle Entrate. Il tuo compito è verificare che le aliquote siano mappate bene per ogni reparto.
La procedura operativa:
- Imposta nel registratore i reparti separati per 4% e 22%
- Associa ogni articolo al reparto corretto
- Verifica il totale giornaliero per aliquota
- Confronta il registratore con il gestionale di magazzino
- Archivia gli scontrini e i documenti commerciali
Se gestisci il magazzino su un foglio di calcolo, il confronto quotidiano diventa un incubo.
Dichiarazione IVA vendita libri: rigo per rigo
La dichiarazione IVA vendita libri riporta le operazioni al 4% nei righi dedicati alle aliquote ridotte. Non basta sommare tutto in un unico totale.
I passaggi essenziali:
- Rigo VE24 o equivalente: operazioni al 4%
- Rigo VE25: operazioni al 22%
- Quadro VE: riepilogo dell'IVA a debito e a credito
- LIPE: comunicazione trimestrale dei dati
Per il quadro normativo di riferimento, la raccolta ufficiale delle norme IVA è la fonte primaria da consultare. Le istruzioni aggiornate dell'Agenzia delle Entrate indicano anno per anno i righi corretti.
Punto Chiave Non aggregare mai 4% e 22% in un unico rigo. La dichiarazione richiede la separazione per aliquota, e un rigo sbagliato fa scattare un controllo automatico.Vendite online, transfrontaliere e tramite piattaforme
Le vendite online seguono le stesse aliquote di quelle in negozio, ma cambiano gli adempimenti. Ecco una guida operativa aggiornata al 2026 per chi vende libri, e-book e pubblicazioni elettroniche attraverso canali digitali.
Vendite B2C verso privati UE
Dal 1° luglio 2021 è in vigore il regime OSS (One Stop Shop). Se le vendite a distanza verso privati UE superano la soglia complessiva di 10.000 euro annui, l'IVA si applica nel Paese di destinazione con l'aliquota locale, che per i libri varia sensibilmente: in alcuni Stati membri è ridotta, in altri è ordinaria.
La dichiarazione OSS si presenta trimestralmente attraverso il portale dell'Agenzia delle Entrate, con versamento entro la fine del mese successivo al trimestre.
Vendite B2B intra-UE
Le cessioni a operatori con partita IVA validata tramite VIES sono non imponibili ai sensi dell'articolo 41 del DL 331/1993. Il cedente emette fattura senza IVA, con dicitura "operazione non imponibile - art. 41 DL 331/93", e l'acquirente applica l'inversione contabile. Va presentato l'Intrastat trimestrale se la soglia è superata.
Marketplace e ruolo contrattuale
Dal 2021 le piattaforme digitali sono considerate fornitore presunto in determinati casi. Se la piattaforma è il fornitore, emette il documento e versa l'IVA; se è intermediario, il documento resta in capo al venditore. Per i libri con ISBN venduti tramite marketplace, l'aliquota applicata è quella del Paese di consumo del cliente finale.
E-book e pubblicazioni elettroniche
Gli e-book con ISBN seguono l'aliquota ridotta nel Paese di destinazione, se prevista. In Italia è il 4%. In altri Stati membri può essere diversa. Le pubblicazioni elettroniche senza ISBN restano servizi digitali e seguono l'aliquota ordinaria del Paese di consumo.
Soglie e adempimenti riepilogativi
- Soglia OSS complessiva: 10.000 euro annui per vendite a distanza B2C intra-UE
- Intrastat: obbligo trimestrale per cessioni B2B intra-UE sopra soglia
- LIPE: comunicazione trimestrale delle liquidazioni periodiche
- Esterometro: abrogato dal 2022, sostituito dai flussi SDI per le operazioni transfrontaliere
Tenere separati i flussi
Se vendi su più canali, tieni separati i flussi per aliquota e per Paese di consumo. Un gestionale unico che raccoglie negozio, online e marketplace in un solo report riduce le riconciliazioni manuali e permette di estrarre il dato per la dichiarazione OSS senza ricostruzioni.
Punto Chiave La soglia OSS è complessiva, non per Paese. Superati i 10.000 euro annui di vendite a distanza B2C intra-UE, tutte le vendite verso privati UE vanno tassate nel Paese di destinazione, anche quelle sotto i 10.000 euro per singolo Stato.Per gli aspetti di inquadramento generale sulle operazioni transfrontaliere, la guida dell'Agenzia delle Entrate sull'OSS resta il riferimento da consultare prima di configurare i flussi nel gestionale.
Errori frequenti nell'IVA su libri e come correggerli
Gli errori sull'IVA libri si ripetono sempre uguali. Ecco i più comuni e come rimediare.
| Errore | Conseguenza | Correzione |
|---|---|---|
| Applicare il 4% a libri senza ISBN | IVA a debito non versata | Ricalcolo e versamento integrativo |
| Aliquota unica per 4% e 22% | Dichiarazione errata | Separazione per rigo |
| Nota di credito con aliquota diversa | Registri non quadrati | Riemissione collegata all'originale |
| E-book senza ISBN al 4% | Sanzione e interessi | Rettifica con aliquota al 22% |
| Resi non registrati | Giacenze e IVA incoerenti | Registrazione sistematica |
La correzione segue sempre lo stesso schema: ravvedimento operoso, versamento della differenza e nota di rettifica. Prima intervieni, minori sono le sanzioni.
Conclusioni
L'IVA sui libri non è complicata, ma richiede precisione su aliquote, ISBN e registrazioni. Un errore su un singolo reparto si trascina su dichiarazione e corrispettivi.
Booklane nasce per questo: una piattaforma cloud con supporto multi-aliquota per le transazioni italiane, report di vendita e IVA affidabili e un assistente AI in linguaggio naturale per interrogare catalogo e giacenze.
Unisciti alla lista d'attesa di Booklane e porta la gestione di IVA e corrispettivi sotto controllo.
Domande Frequenti
Qual è l'aliquota IVA sui libri nel 2026?
L'aliquota IVA agevolata sui libri è del 4%, come previsto dalla Tabella A, Parte II, n. 85 del DPR 633/72. Si applica a libri cartacei, opuscoli, album, pubblicazioni illustrate e supporti integrativi, purché identificati da codice ISBN. Restano esclusi articoli di cartoleria, cancelleria e prodotti promozionali, che seguono il 22%. Per gli e-book l'aliquota dipende dal supporto: su dispositivo fisico si applica il 4%, mentre la messa a disposizione online può configurare una prestazione di servizi al 22%.
L'IVA ebook 4% vale anche per i libri digitali scaricati online?
L'aliquota IVA ebook 4% si applica quando il contenuto digitale è ceduto su supporto fisico, come CD o chiavetta, e il prodotto editoriale conserva i requisiti del libro. Se invece il contenuto viene messo a disposizione online, senza supporto materiale, la cessione può essere qualificata come prestazione di servizi e seguire l'aliquota ordinaria del 22%. La distinzione non dipende dal formato del file, ma dalla modalità di consegna e dal tipo di supporto utilizzato per la cessione.
Come si registra la vendita di un libro in contabilità?
La registrazione corrispettivi libreria segue il regime speciale monofase: l'editore assolve l'IVA all'atto della cessione al rivenditore, con un'imposta calcolata sul prezzo di copertina. Il libraio non espone separatamente l'IVA al consumatore, ma annota i corrispettivi giornalieri con aliquota e imponibile, senza scorporo. In contabilità si registrano gli incassi per cassa o per competenza, a seconda del regime adottato. Per le vendite a distanza, il documento commerciale deve riportare il codice fiscale o la partita IVA del cliente quando richiesto.
Come si dichiara l'IVA sulle vendite di libri?
La dichiarazione IVA vendita libri richiede di indicare le operazioni nel rigo VE relativo alle vendite di beni con aliquota agevolata, separando il 4% dal 22%. Nel regime monofase, l'IVA assolta dall'editore non compare come debito d'imposta per il rivenditore, che riporta solo i corrispettivi. Le vendite a distanza verso altri Paesi UE richiedono la compilazione degli elenchi Intrastat e, per i servizi digitali, il rispetto delle regole OSS. Il quadro VF accoglie i dati dei righi VE per il calcolo del saldo.
Join the waitlistProva Booklane nella tua libreria
Attiva la prova gratuita e gestisci catalogo, cassa e clienti in un unico ambiente.
Registrati gratis